Un graphe de Markov considère un système constitué de n composants réparables ayant deux états probables (fonctionnement et panne). Le système a donc un nombre maximum 2n d’états composés d’états de fonctionnement ou de panne.
Construction du graphe de Markov
La construction du modèle markovien est initiée par l’état où tous les composants sont parfaits. Au cours de la vie du système, les états de défaillance peuvent apparaître suite à des défaillances constatées ou disparaître suite à des réparations effectuées. La deuxième étape est l’identification de toutes les transitions possibles entre les états suite à la défaillance ou la réparation d’un ou plusieurs composants. Ces deux étapes construisent un graphe d’états de la manière suivante :
– Chaque cercle représente un état du système.
– Chaque arc représente une transition entre deux cercles, à un arc est associé un taux de transition entre deux états.
Calcul de probabilité pour un graphe de Markov
Dans un graphe de Markov, la probabilité de passer de l’état i à l’état j dans l’intervalle élémentaire [t, t+dt] est aij⋅dt où aij est le taux de transition entre les deux états i et j.
La probabilité que le système étant à l’état i à l’instant t+dt est obtenue par l’équation suivante :
La formule précédente conduit à résoudre un ensemble d’équations différentielles de premier ordre pour obtenir les probabilités relatives aux états du système Pi(t) avec la condition initiale Pi(0). On considère le graphe d’états pour un système avec un seul composant réparable.
λ et μ représentent respectivement le taux de défaillance et le taux de réparation.
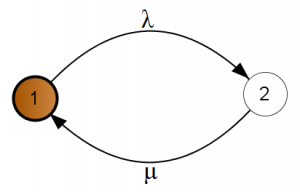
Appliquons l’équation précédente sur les deux états, on obtient :
On revient finalement à résoudre un système d’équations différentielles se forme d’une équation matricielle.
\left[ \begin{matrix}
   {{{\dot{P}}}_{1}}(t)  \\
   {{{\dot{P}}}_{2}}(t)  \\
\end{matrix} \right]=\left( \begin{matrix}
   -\lambda  & \mu   \\
   \lambda  & -\mu   \\
\end{matrix} \right)\times \left[ \begin{matrix}
   {{P}_{1}}(t)  \\
   {{P}_{2}}(t)  \\
\end{matrix} \right]
On obtient finalement :
Nous avons la condition :
L’ensemble des solutions sont :
La constante C est déterminée suivant la condition initiale.
Si : {{P}_{1}}\left( 0 \right)=1
Si : {{P}_{1}}\left( 0 \right)=0
{{P}_{1}}\left( t \right) représente la disponibilité du composant à l’instant t.
{{P}_{1}}\left( 0 \right) représente la disponibilité à t=0.